


如果你还没有订阅,请在下方输入你的邮箱,和 8,500+ 位聪明好奇的人一起,每周免费获取我们对于 AI 和 Web3 应用的最新案例和深度解析,帮助你做全球化时代的超级个体!
如果你有任何建议、反馈或者合作的想法,欢迎联系我们 [email protected], 每封邮件我们都会及时回复。
油管:YouTube
欢迎大家在各个收听渠道给我们留言、评价和转发哦,非常感激!
下面是本期播客的精华稿
几乎每年都有人说,今年是 RWA 元年。但把股票、房贷或其他现实世界资产变成代币之后,下一步是什么?当资产能够被拿去抵押、借贷和组合,链上的收益究竟由谁支付,又能持续多久?
本期 Day1Global,我们邀请 @kamino 战略负责人 @cheryldchan,和 @starzq,@Rubywang一起聊聊链上金融的变化。Cheryl 的经历横跨传统金融、加密投资与 DeFi;她观察到,机构的问题正在从“要不要参与 Crypto”,转向“怎样把托管、抵押品、融资和合规接入已有的金融体系”。
@tokenterminal最新数据显示,@Kamino位列代币化股票 DeFi TVL 第 2($41.7M),是 Top 3 中唯一的借贷协议


我们从代币化股票的借贷用途聊起,到高 APY 背后的薄流动性、周末价差和做市机制,再通过 Figure PRIME 与 OnRe 的案例,理解住房信贷、再保险等真实经济活动如何与链上资金连接。Cheryl 也分享了 Kamino 对完整信用系统的思考:除了借贷合约,还要把预言机、清算和机构的资金成本放在一起看。
链上可以组合更多资产,也可能显示很高的收益率;但流动性是否足够、价格偏离多少、收益由谁支付,决定了这些产品能否长期被使用。
如果你对 RWA(现实世界资产)、链上金融、真实经济活动如何与链上资金连接等话题感兴趣,欢迎阅读本文,留言讨论和分享。
本文基于 Day1Global 生而全球 E84 的校订文字稿整理,在保留原意与发言归属的基础上,做了口语整理、重复合并和主题编排,非逐字稿。
本文目录
一、下一阶段更大的机会在 Institutional Finance (机构金融)
二、不卖掉股票,也能取得流动性
三、机构的问题,已经从要不要参与变成如何参与
四、熊市里的收益,要追问究竟由谁支付
五、操作容易了,选择仍然困难:AI 能解释什么
六、PRIME 与 OnRe:链上的钱怎样连接真实业务
七、从托管和期限,到一套完整的信用系统
八、为什么选择 Solana:资产需要金融应用承接
九、AI 进入代码、多签与预言机,最后拍板的仍是人
十、看资产是否被使用,也亲自去使用产品
一、下一阶段更大的机会在 Institutional Finance (机构金融)
Ruby:你之前既做投资,也在南洋理工大学教授 Fintech 和 Blockchain。和学生交流时,你觉得他们接受链上金融,最大的认知壁垒是什么?
Cheryl:第一是不了解底层逻辑,所以觉得风险很多。比如一个学生选择 DeFi 借贷,突然需要思考抵押率、清算价、预言机喂价、资产相关性。这些东西在传统金融里都有,只是被抽象化地处理掉了。到了 DeFi,用户离机制和规则更近,一下接触这么多概念,搞不清楚,就会畏惧。
其实 DeFi 比传统金融透明太多了,问题是用户看不懂。
另一方面,人们习惯了 Web2 应用的体验:流畅的设计、安全的网络,还有可逆的操作。但 DeFi 给人的感受经常相反。地址写错了,钱直接就没了;抵押品选择不合适,也会直接被清算。自托管意味着很多责任,而很多人并不了解这些责任。
Star:你为什么选择从 VC 加入 Kamino?当时看到了什么机会?
Cheryl:我觉得下一阶段更大的机会在 institutional finance,尤其是机构金融的基础设施。
金融机构在寻找资产代币化之后的使用场景:怎样真正提高持有者的实用性和收益?代币要怎么设计,用什么机制支持这些用例,同时满足现有的合规要求?又能不能按照用户熟悉的行为和数字银行的基础设施落地?
很多金融科技和支付公司,也在寻找用稳定币替代结算层的方法。Stripe、Visa 已经多次谈到这些方向。一旦实现,我们就需要重新思考银行的基础设施、收益从哪里来,以及怎样让链下消费更便利。
Kamino 已经在 Solana 上建立了成熟的借贷和风险管理设施。让我兴奋的是,可以从 crypto lending 走向 RWA、机构信贷、链下抵押品和固定利率借款。
我的经历横跨传统金融、Crypto 投资和现在的 onchain finance(链上金融)。吸引我进入这个行业的,一直是区块链有机会重构已有、但效率还不够高的金融基础设施。借贷、抵押、资产管理和结算,在传统金融里需要很多中介、法律协议和后台系统来协调;在链上,它们可以更透明、更容易组合,并且全天候全球运行。
Ruby:也就是把主要服务 Crypto 用户的体系,逐渐扩展到全球资本、机构和更多用户。
Cheryl:是的。只用 DeFi 这个词,已经不足以形容这个比较大的改变,所以我会用 onchain finance,链上金融。
二、不卖掉股票,也能取得流动性
Ruby:假设听众从未用过区块链和加密资产,你会怎样用一个简单案例介绍 Kamino?
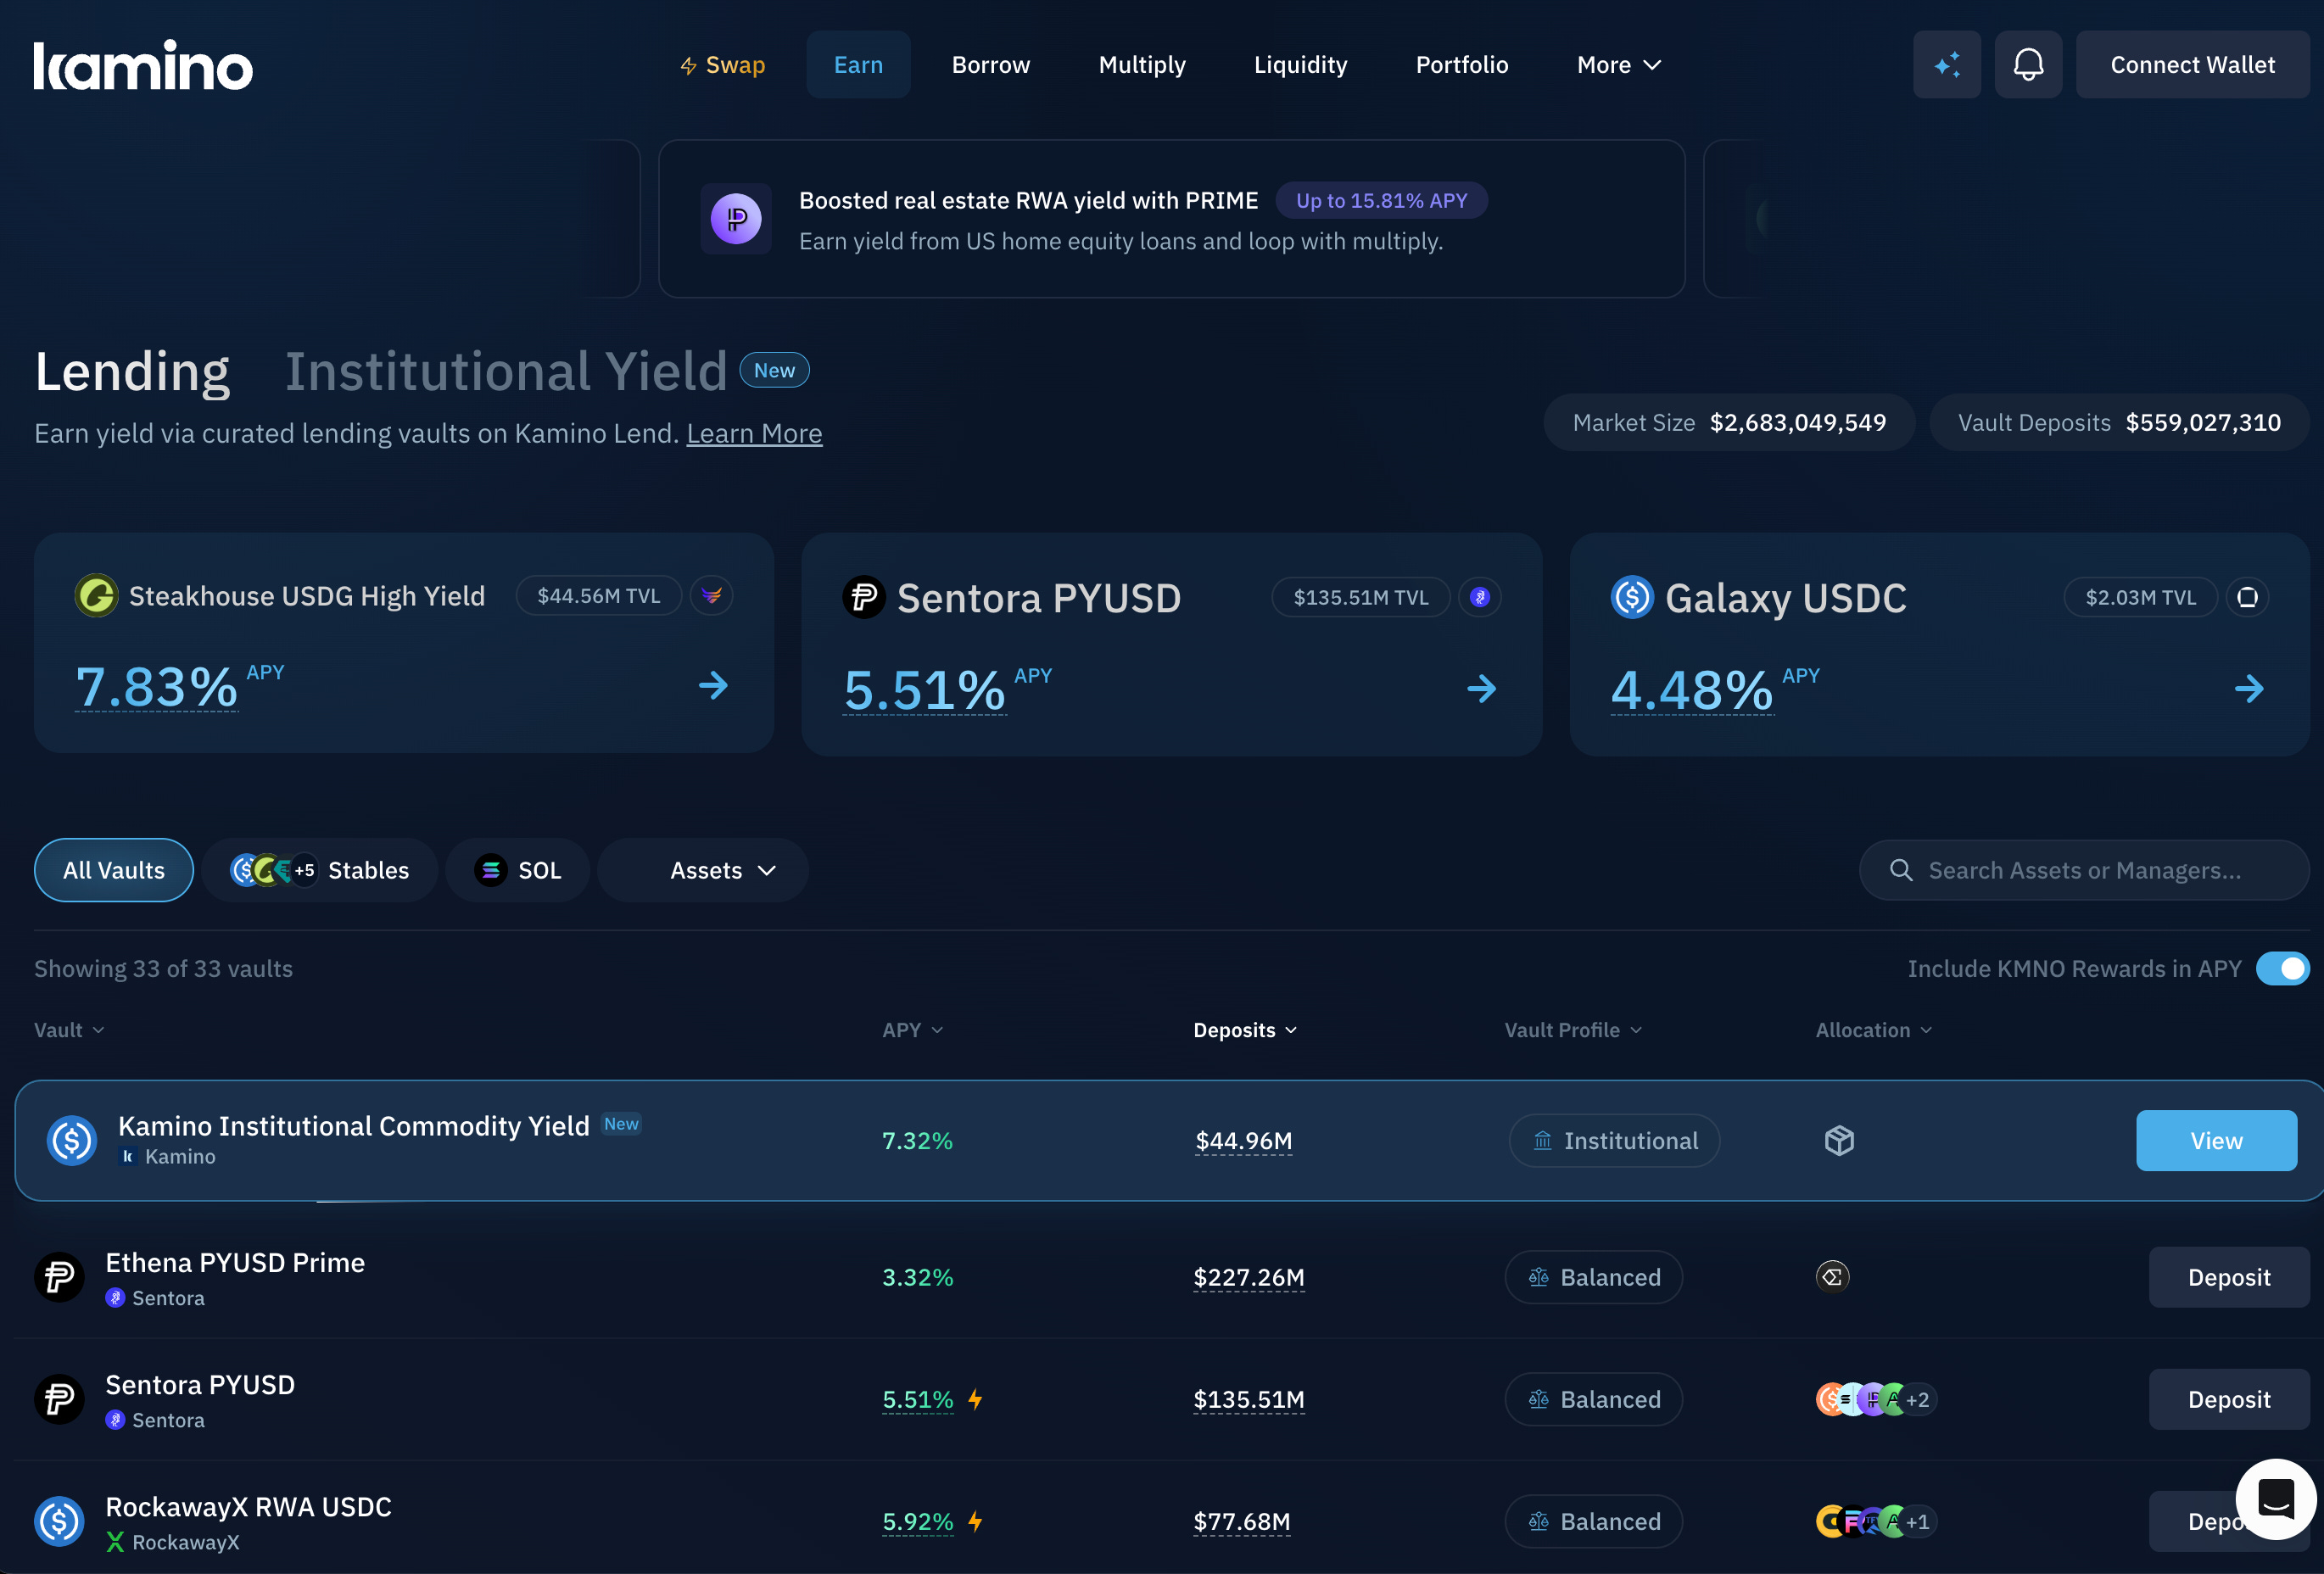
Cheryl:Kamino 是建立在 Solana 上的链上金融平台,让用户和机构能够借贷、获得收益,以及更高效地管理资本。
一个简单例子:你持有 SOL,不想卖掉,但又需要 USDC 的流动性,就可以把 SOL 作为抵押品,在 Kamino 借出稳定币。对用户来说,这是借贷;放大来看,我们在构建的是一个全天候开放、透明运行的信用市场。
另一个例子是股票。过去你持有股票,不想卖,又想拿这部分资产融资、继续投资,通常需要通过券商的融资业务,或者更复杂的机构金融体系。随着股票代币化,这件事也可以在链上发生:把一些 tokenized equity 作为抵押品,借出稳定币,再配置其他资金。
也就是说,过去主要由金融机构提供的资产融资能力,现在可以通过链上的方式获得。但背后的风险管理、抵押品定价和清算机制也变得非常重要,这些都是我们持续建设的部分。
Star:所以,如果用户持有 SOL 或代币化股票,想 buy and hold,同时又需要用钱,就能通过它们做借贷。
Cheryl:是的。我们也在和不同的代币化股票发行方合作。目前,我们的 RWA 借贷存款已经达到存款的 35%,这是我们非常看重的方向。
Star:最近能看到股票和稳定币、其他股票,甚至 memecoin 组成流动性。有些池子的收益率看起来很高,但流动性特别薄。怎样把流动性做大?你们怎么看这件事?
Cheryl:之前提到的五位数 APY,根本不可扩展,也不可持续。我们需要让代币化股票有更大的流动性和更多 TVL。
很多用户担心的,是代币化股票与股票本身的价格差了多少。这要看发行方和哪些做市商达成了什么样的服务安排,尤其在周末、盘前和盘后交易时段,价差有多大。目前我觉得还有改进空间。
我们想让用户知道:你交易的时候,差价是多少,你愿不愿意接受?用户需要能据此决定自己的交易量。
Ruby:为了提高链上股票的 TVL 和流动性,你们接下来会往哪些方向努力?
Cheryl:主要还是和发行方沟通用户的顾虑,以及他们和做市商的安排,能不能把周末、盘前和盘后的价差降到用户可以接受的程度。
还有一个很多人在问的问题:链上最大的使用场景,到底会是代币化股票的借贷,还是股票永续合约?我觉得市场还没有充分解答。我们首先要看能不能解决价差,再看数据,判断用户最大的需求在哪里。
Star:这些可能是不同的使用场景。代币化股票可以用来借贷、提供流动性,也可以持有。现在的流动性说明市场还非常早期。我期待像 Kamino 这样的平台引入更多发行方,缩小价差,让用户进一步探索这些场景。
Cheryl:是的。当用户更有信心交易,资产在链上能发挥的用途也会更多。
三、机构的问题,已经从要不要参与变成如何参与
Ruby:过去一年,你和很多传统金融机构交流。它们现在最常问什么,最关心什么?
Cheryl:最近 6 到 12 个月,变化很大。以前很多机构问的是,要不要参与 Crypto;现在问的是,怎样安全、合规地参与。
过去需要花很多时间解释 Crypto 的价值,以及区块链技术能做到什么。现在的问题很具体:资产怎样托管,能不能放在持牌托管方?接受什么抵押品?哪些代币化资产在链上有需求?LTV,也就是贷款价值比,该怎么设置?RWA 怎样清算?借款有没有固定期限,赎回机制是什么,法律结构和合约是什么?
这些问题背后,是机构想知道怎样把区块链放进现有的资产负债表和风险管理体系,把链上金融作为金融基础设施或者分发渠道来使用。
很多机构会从代币化存款、代币化货币市场基金开始。随着它们对链上场景理解得更深,就会重新思考这些资产有没有真正的 product-market fit,产品与市场需求是否匹配。比较成熟的机构已经开始关注黄金、ETF、股票、固定收益,甚至私募股权的代币化。
Ruby:也就是各种热门资产类型,它们都会关注如何上链。
Cheryl:是的,这也是 Solana 一直说的 internet capital markets,互联网资本市场。还有一个明显变化是,很多机构希望有多链布局,但真正落地时通常还是从一个生态开始,比如 Solana 或 EVM,再逐步扩展。
Star:所以,机构思考的已经不只是配置 Crypto,而是哪些资产适合上链,以及怎样把这些资产纳入原有金融体系。
四、熊市里的收益,要追问究竟由谁支付
Ruby:Crypto 的牛熊很明显,机构会怎样看待这种风险?能不能引入更稳定的资产和收益来源?
Star:这一轮大家也感受到了熊市和流动性的收缩。DeFi 可持续的收益从哪里来?机构会不会担心,牛市收益很好,熊市却差很多?
Cheryl:其实在熊市,才能真正看到资产质量怎么样。过去几个周期,所谓的高收益,来自代币释放、流动性激励,或者牛市里旺盛的杠杆需求。
市场好的时候,大家首先看 APY 有多高,不一定会花时间问,收益到底从哪里来,为什么有人愿意持续支付。进入熊市,流动性收缩,这些补贴也会消失。
这一轮明显的变化,是大家开始追问风险调整后的收益:究竟是谁付这笔钱,为什么愿意付,能不能持续?我们会从几个方面看。
第一类最基础,来自借贷。有人需要资金,愿意提供抵押品、支付利息;另一边有人提供资金,希望获得利息。这是金融里很传统的需求。
第二类越来越重要,来自真实经济活动。比如房地产信贷、跨境支付融资、再保险和私募信贷。这些活动不会因为 Crypto 进入熊市就完全停止。Kamino 上已经有一些例子:Figure 的 PRIME,背后收益来自美国房屋贷款;OnRe,把全球再保险业务相关的收益带到链上。链上收益来源开始多元化。
第三类是我们比较重视、也在探索的机构信贷:能不能把 DeFi 上的流动性与现实世界机构的资金需求直接连接起来?
Ruby:我自己也一直关注链上借贷,会借助工具和 ChatGPT 看主要协议的 APY,找可以放稳定币的 vault 和产品。你提到的 OnRe、Figure,有些时候能看到两位数收益。这一轮让我眼前一亮的是,在熊市里,稳定币和 RWA 仍然保有收益和发展的势头,我能感觉到进展在发生。
五、操作容易了,选择仍然困难:AI 能解释什么
Ruby:现在很多项目把界面做简单了,实际操作并不太难,但选择仍然很难。普通用户怎样理解不同产品的收益来源和风险?未来会不会有 AI 帮忙筛选?
Cheryl:普通用户要理解每个智能合约的技术细节和风险维度,需要花很多时间。AI 可以帮助解释问题。
比如,一个产品为什么能提供 10% 的收益,来源是什么?过去一年,这个智能合约有没有发生坏账或者清算?如果市场突然下跌,最大的风险是什么?两个产品的 APY 不同,实际承担的风险有什么区别?
AI 可以把复杂的协议数据、风险参数和产品结构,转成普通用户能理解的信息,帮助用户按照自己的风险偏好筛选。我觉得这是未来 AI 能提供帮助的地方。
Ruby:我觉得用不了多久,可能就是给 AI 一笔小资金、一个钱包,让它自己找收益、交易、管理风险。现在更多是 AI 帮我们解释和研究,我们来执行;可能很快就能走向自动化,链上金融的用户也变成 agent。因为很多事情对普通用户来说确实很难理解。
Cheryl:可能还需要更多时间探索和测试,但不难想象那会是未来。
六、PRIME 与 OnRe:链上的钱怎样连接真实业务
Ruby:Kamino 和传统机构合作的 RWA vault,哪些比较成功?能分享一些数据,以及 PRIME、OnRe 的底层资产吗?
Cheryl:比如 Figure 的 PRIME,上线大概四个月之后,存款已经突破 6 亿美元。这个增长速度,说明市场对这些产品有真实需求。
我们想看的信号,并不只是用户寻找 crypto native 的收益,而是代币化资产上链后,有没有真正的使用需求:是否在流通,是否在不同地址之间换手,有没有产生新的金融场景。市场上很多 RWA 上链以后,只是被持有在一个钱包里,所以这些实际使用情况,对我们来说是更可靠的指标。
PRIME 的底层与美国房地产贷款有关。Figure 的创始人 Mike Cagney 之前也是 SoFi 的创始人。PRIME 提供的是 warehouse financing,可能是三十天左右的这一类融资,之后相关贷款会被证券化,再卖给 BNY、Goldman Sachs 这些机构合作方。OnRe 则是再保险业务的提供方。
Ruby:所以用户在链上参与产品,资金最终连接的是链下这些真实的经济活动,比如融资和再保险业务。
Cheryl:是的。
七、从托管和期限,到一套完整的信用系统
Ruby:Kamino 会怎样评估这类资产?怎样结合链上和链下的方法,让两边的经济活动融合?
Cheryl:这正是我们看好的方向,也是链上金融和机构金融开始结合的地方。过去链上金融偏 crypto native:资产、用户和抵押品都在链上。但机构资本真正进入时,基础设施必须适应机构原有的合规、托管和风险管理要求。
比如资产能不能继续放在合格托管方,怎样处理 KYC 和反洗钱要求,能不能通过 permissioned pool,也就是许可池,把链上活动纳入原有合规体系?原来的界面和操作流程,是否需要彻底改变?
未来这些事情可以逐渐在链上实现,但机构不一定需要改变原来的使用方式。它可以继续用熟悉的数字银行平台,底层由链上基础设施提供支持。
Kamino 有几个结合的方向。其中一个是 off-chain collateral,链下抵押品:抵押品继续放在合格托管方,同时取得 Kamino 的链上流动性。
Ruby:合格托管方具体是指哪些机构?
Cheryl:比如机构使用的 Anchorage 或 BitGo。我们已经宣布,与 Anchorage 的产品已经上线。
另一个方向是固定利率借贷,解决机构对固定期限、可预期资金成本的需求。机构需要相对稳定、可以预测的成本,才能更准确地预期收益。但目前很多借贷协议采用浮动利率,会随着资金利用率变化而大幅波动,机构通常不能接受这种波动。
所以我们希望建设一套基础设施,让机构能用熟悉的方式进入链上金融。
Ruby:借贷协议还有 Morpho、Aave。你们怎样看 Kamino 和它们的差异?
Cheryl:我认为 Aave 的核心仍是 unified markets model,绝大部分流动性在同一个池子里。存款人进入之后,也承担池子里不同抵押品的风险,基本上没有 Kamino、Morpho 那种风险隔离的情况。
Cheryl:Kamino 和 Morpho 都采用 isolated pool,也就是隔离池的设计,差异更多在产品哲学。Morpho 强调 minimum core,把核心借贷合约做得很小、很简单,让 curator 或其他参与者在上面建立不同市场。
Kamino 的想法很不一样。当链上借贷从 crypto native 走向机构时,机构需要的是完整的 credit stack,信用系统:抵押品如何定价,预言机出问题怎么办,头寸怎样清算,极端市场下整个信用周期是否可控?不同机构的托管结构、风险偏好,也会要求不同的系统设计。
我们认为,合约写得正确,不等于整个系统安全。真正的风险往往发生在合约之外,比如预言机有没有被操纵。我们的做法,是把这些部分放进完整的风险管理系统,预言机的设计和运行也纳入产品。
到目前为止,我们的累计放款规模已经超过 200 亿美元,保持零坏账记录。我们觉得整套信用生命周期的管理是比较严谨的。
Ruby:也就是说,除了让资产之间的风险有所隔离,Kamino 还会在资产准入和整个风险管理过程上做更多工作。
Cheryl:是的。
八、为什么选择 Solana:资产需要金融应用承接
Ruby:为什么 Solana 比较适合 RWA?
Cheryl:第一,底层基础设施足够高效。RWA 最终服务的是金融活动,所以交易成本和结算速度都很重要。Solana 的高吞吐量、低交易成本和快速结算,使它很适合。
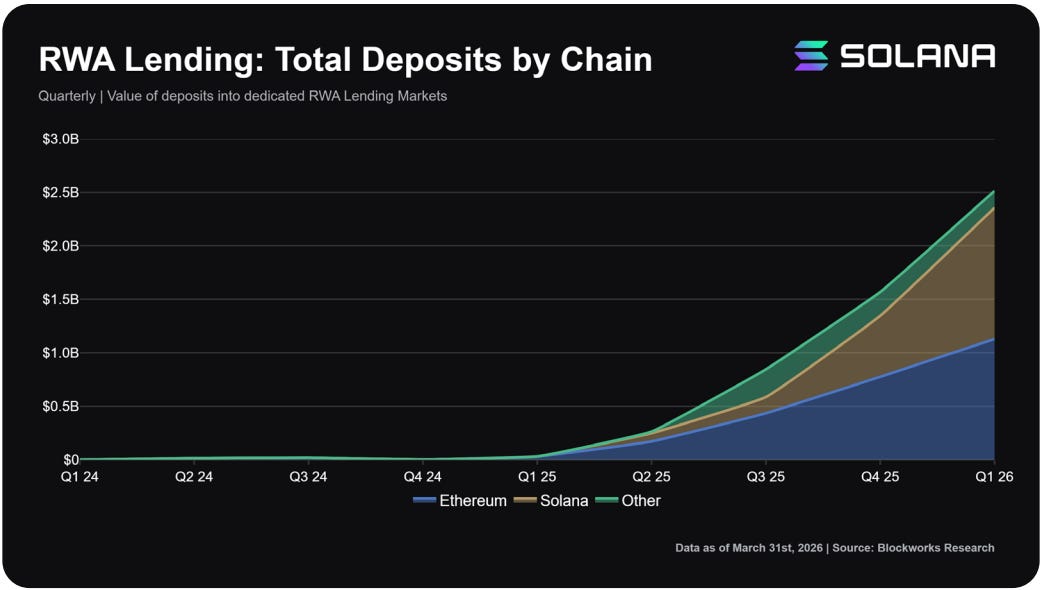
第二,资产上链以后,需要足够的流动性和金融应用。Solana 已经有成熟的稳定币流动性和链上金融基础设施。截至 2026 年第一季度,Solana 的 RWA 借贷存款达到 12.3 亿美元,季度增长约 115%。我看到的是 RWA 从 tokenization,资产代币化,进入实际 financial utility,金融使用场景的过程。
Ruby:所以代币化只是起点,最终要看链上用户和机构怎样把金融设施用起来。
Cheryl:是的。把 RWA 从单纯的代币化资产,变成真正可以在链上使用、可以组合的金融资产,才是更重要的事。
九、AI 进入代码、多签与预言机,最后拍板的仍是人
Ruby:前面聊到 AI 可以帮助用户理解收益产品。Kamino 自己会做哪些基于 AI 或 agent 的产品优化?现在也很流行 agentic finance 这个词。
Cheryl:对 Kamino 来说,我们很注重怎样利用 AI 把金融基础设施做好。已经落地的进展,比如在多签这一层,我们在用 AI 持续监控相关活动。市场和预言机的配置,也可以由 AI 持续观察和检查。往后,基础设施本身还会有更多部分由 agent 监控。
代码安全是另一个重要方向。AI 已经增强了我们对代码安全和正确性的验证,包括找漏洞和形式化验证。所以 agentic finance 不只是让 AI agent 帮用户完成一笔交易,它还可以逐渐进入金融基础设施的不同层,从代码、多签、预言机一直到基础设施。
Ruby:但大模型能力越强,攻击者手里的工具也越强。你们怎样防御这种潜在风险?
Cheryl:确实,大模型变强,链上的威胁也会变大。我们也在用 AI 对抗 AI,在每一层放一道防线。
代码层面,攻击者用 AI 找漏洞,我们内部也已经有自研的 AI bug finder,自动找漏洞。同时,我们在做代码库的形式化验证,用数学方法证明关键逻辑的正确性。
多签层面,大模型让钓鱼和社会工程攻击变得更精准。但我们的私钥管理和签名纪律依然很严格。现在很多多签提案有 AI 实时分析程序权限,发现资金流向异常就告警。
部署和预言机也很重要。配错参数、接错预言机,看起来是小失误,杀伤力却很大。我们在做一套 AI 工具,让人在修改配置时,先由 AI 预审,指出异常价格源、不合理风险参数,帮助人做判断。
最终拍板的还是人。AI 帮助人判断,把风险窗口尽量压小。这是人机配合:攻击者在升级工具,我们的防御也在同步用 AI 升级。
Ruby:也就是把防御前置,在代码还没有上线之前,已经让 AI 去扫描。
十、看资产是否被使用,也亲自去使用产品
Ruby:接下来一两年,你会关注哪些业务进展?如果只能选一个指标,怎样判断 RWA 已经从叙事进入真实采用?
Cheryl:我们不会单纯看 TVL。关键是资产上链以后,有多少真正进入金融活动:有没有成为抵押品,有没有用于借贷、vault 配置和结算。
单靠某一个 KPI,其实很难说。我们最终想看的是资产的 financial utilization,金融使用程度。
Ruby:也就是上链之后的资产利用率。
Cheryl:对,真正有多少支持了借贷,有多少被用作抵押品。
Ruby:也许等到大家都接受这些资产类型,并且真的在链上用起来,我们不需要再特别强调 RWA 的时候,就是它成功的时候了。
最后聊两个轻松的问题。你在美国、新加坡、香港都学习或工作过,怎样看这些地方的 Crypto 活力?更看好哪里?
Cheryl:我会把美国看成创新和监管的前锋。它的优势是市场规模、资本和开发者生态,稳定币和数字资产的监管框架也在比较快地成熟。
在亚太,新加坡和香港基本上并驾齐驱。但亚洲的 Crypto 活力,不只来自金融中心,也来自很强的原生用户采用。过去一年,从 DeFi、稳定币,到代币化资产和链上信贷,亚洲的链上活动都有比较明显的发展。
未来几年,真正有意思的机会,很可能在美国的创新和亚洲的用户采用的交叉点。
Ruby:对于今天想进入 Crypto 行业的年轻人,你建议做哪些准备?
Cheryl:我反而不会建议,一开始就只学 Crypto。行业变化太大了,今天可能是协议,明天是稳定币,后天是 RWA 或 AI。如果只是追叙事,很容易一直在追下一个热点。
第一步是建立第一性原理的思考。一个金融产品为什么存在,它解决什么需求,有没有真正的产品与市场匹配?谁会使用,它创造的价值能不能持续?这些问题也不只是 Crypto 的问题。
第二,一定要真正使用产品。自己创建钱包,用稳定币,体验 DEX、借贷和 vault,或者参与治理。只看研究报告,和亲自操作,理解完全不一样。
Ruby:我很同意,不要为了进入 Crypto 而只学 Crypto,很多东西与传统金融、科技行业本来就是相通的。我自己也是这些协议的用户,虽然市场并不处在很强的牛市里,但能感觉到和去年相比已经有很大的变化:更多资产上链,更多用户和机构开始使用。这也是我仍然看好的原因。
免责声明:本文仅为播客内容整理,不构成任何投资建议。加密货币、稳定币与链上资产均有风险,请务必 DYOR。
我们每周 1-2 封邮件,深度解析Web3和AI应用,帮助你做全球化时代的超级个体,创造属于自己的故事,拥有自己的个人品牌
如果你觉得我们的内容对你有帮助,请订阅我们的播客和Newsletter,并多多推荐给朋友。你的支持是我们创作内容的最大动力。
最后欢迎通过打赏或付费订阅来支持我们
打赏地址
捐赠平台:Web3Brand @ Giveth (平台会奖励$GIV)
ETH:0x0D66A74b64198F3a27298e1a08007FDcAcF08fD3
BTC:bc1qp26ljfpzmu4p3tvgrrmdx7h4cuzz5c9gqv54hr
Doge: DEN9XmHCXvbLQAKrZUZZHZBSyyY1uhpNs4
SOL: 6KDaycLzxyzVdFsgieoCVjJKYEmffB8FztVmYZAiSmQQ
TON: UQDmT8U8AUVvjOCmfQemABi1auZn6unACxGVDeU9t1cqJ0ee